

Steigende Prämien in der Kfz-Versicherung – auch in 2027
Zum Jahresende flattern bei vielen Versicherungsnehmern die Beitragsrechnungen für das neue Versicherungsjahr für die Kfz-Versicherung herein. Und obwohl man vielleicht keinen Schaden im laufenden Jahr hatte und der Schadensfreiheitsrabatt (SFR) steigt (je höher der SFR, desto geringer der Prozentanteil an der zu zahlenden Prämie), muss man vielleicht mehr zahlen, als im letzten Jahr. Mitunter über 30 % Mehrbeiträge werden angekündigt. Woran liegt das? Hier einige Gründe:
Typklasse
Die Typklassen in der Kfz-Versicherung spiegeln die Schaden- und Unfallbilanzen eines bestimmten Automodells wider. Zur Berechnung der Typklassen werden die Fahrzeugschäden und die dadurch verursachten Reparaturkosten der letzten drei Jahre betrachtet. Ist ein bestimmtes Automodell also häufiger und teurer als bisher an Schäden beteiligt, wird die Versicherung teurer.
Regionalklasse
Die Regionalklasse sagt aus, wie hoch die Unfall- und Schadenwahrscheinlichkeit in einem Zulassungsbezirk ist. Ist also die statistische Wahrscheinlichkeit eines Schadens im Zulassungsbezirk gestiegen, ändert sich die Regionalklasse mit entsprechender Auswirkung auf die Prämie.
Inflation
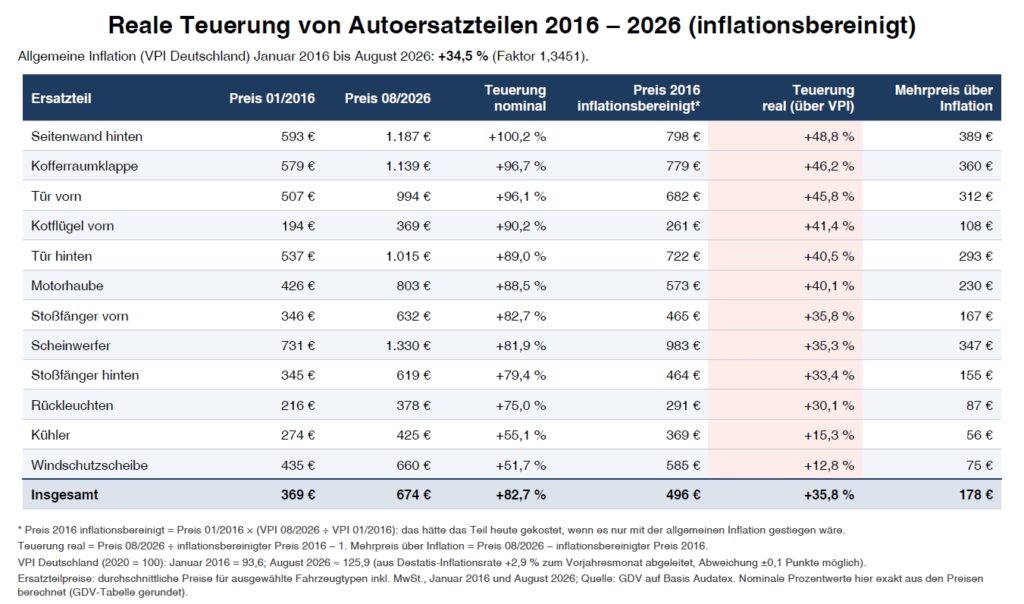
Die Inflation wirkt sich nicht nur auf den Alltag, sondern auch auf Ihre Kfz-Versicherung aus. Die steigenden Preise für Reparaturen,
Ersatzteile und Werkstattdienstleistungen liegen sogar deutlich über der allgemeinen Inflation. Dadurch sind die
Versicherer gezwungen, ihre Prämien anzupassen, selbst wenn Sie unfallfrei fahren.
Verluste und massive Prämienanpassungen in den letzten Jahren
Aktuell liegt die durchschnittliche Schaden-Kosten-Quote der Kfz-Versicherer bei 96%, d.h. die Versicherer verdienen mit der Kfz-Versicherung quasi kein Geld, mit 3 Milliarden Euro Verlust im Jahr 2023 mussten sich die Kfz-Versicherer in Deutschland befassen. Für 2026 prognostiziert der GDV ein weiterhin keinen Gewinn. Woran liegt das? Der immerwährende Preiskampf zum Jahresende (von der Versicherungswirtschaft selbst angezettelt) ist ruinös, einige Versicherer ziehen sich aus dem Kfz-Geschäft zurück oder haben dieses angekündigt. Die Hoffnung, neue Kunden über die Kfz-Versicherung auch für andere Versicherungsbereiche des eigenen Unternehmens gewinnen zu können, hat sich meist nicht erfüllt – die Wechselbereitschaft gerade bei der Kfz-Versicherung ist einfach zu hoch. In den letzten Jahren wurde die Prämien massiv nach oben angepasst, um die Verluste wie in den Vorjahren zu verhindern und den steigenden Kosten Rechnung zu tragen.
| Geschäftsjahr | Schaden-Kosten-Quote | Ergebnis |
|---|---|---|
| 2023 | 111 % | Hoher Verlust |
| 2024 | 104 % | Weiterhin Verlust |
| 2025 | 96 % | Wieder Gewinn |
| 2026 | Prognose: 99 % | Voraussichtlich Gewinn |
Was kann man als Versicherungskunde tun?
Wie „billig“ ein Versicherer tatsächlich ist, erfährt der Kunde größtenteils erst im Schadensfall: schlechter oder KI-gesteuerter Service, lange Verweilzeiten in Warteschleifen, schleppende Schadensregulierung, Leistungskürzungen etc. Ein vermeintlich günstiger Vertrag kann da sehr schnell sehr teuer werden. Da alle Versicherer ungefähr gleich kalkulieren müssen (Schadenkosten, Verwaltungskosten, Vertriebskosten etc.), ist eine auffällig günstige Prämie mitunter schon ein Grund zur Nachfrage: an welcher Stelle wird hier gespart? Also, nicht jede angemessene Prämienerhöhung ist immer gleich ein Grund für einen Wechsel. Fällt die Prämienanpassung aber deutlich überdurchschnittlich aus, sollte der Vertrag überprüft werden. Meine Kunden können mir über den untenstehenden Link (Button) die aktuellen Parameter zukommen lassen. Ich überprüfe dann gerne, ob Handlungsbedarf besteht.
Mögliche Einsparpotentiale bei der Vertragsgestaltung:
- Postversand kostet Geld. Manche Versicherer bieten einen Papierlosrabatt an – die Kommunikation erfolgt dann per Mail und/oder Kundenportal.
- Werkstattbonus: Ihr Fahrzeug wird bei einem Kaskoschaden in einer Partnerwerkstatt des Versicherers repariert. Durch geringere Stundensätze und einfachere Abrechnungen können Versicherer Kosten sparen – und diesen Vorteil an Sie weitergeben. Achtung bei den Herstellervorgaben bei Leasingfahrzeugen und finanzierten Fahrzeugen!
- Zahlweise: Wenn Sie jährlich zahlen, werden Sie mit einem Beitragsnachlass (bis zu 12 %) belohnt.
- Selbstbeteiligung (Kasko): Im Kasko-Schadenfall zahlen Sie eine Selbstbeteiligung (SB). Je höher die SB, desto günstiger wird Ihr Beitrag.
- Fahrerkreis: Ein eingeschränkter Fahrerkreis reduziert den Beitrag enorm.
- Finanzierungsart: Der Beitrag von eigenfinanzierten Fahrzeugen ist günstiger.
- Kilometerleistung: Wer weniger fährt, zahlt weniger Beitrag.
- Deckungserweiterungen: Ihre Ansprüche hinsichtlich Service und Versicherungsschutz sollten sich im Vertrag widerspiegeln. Insbesondere die Leistungsbausteine: Schutzbrief, Rabattschutz, Fahrerschutz, Auslandsschadenschutz, Direktregulierung stehen NICHT im Zusammenhang mit dem Zeitwert Ihres Fahrzeugs. Stellen Sie sich daher die Frage: Kann ich mir den Schadenfall ohne diese Absicherungen leisten?